马来西亚第二家园:4% 利率、房产锁10年,值不值得投?
马来西亚第二家园:4% 利率、房产锁10年,值不值得投?
作者:绅移移民
更新时间:浏览量1036
在全球移民投资领域,马来西亚第二家园计划(MM2H)自 2024 年新政实施以来,以其独特的 “资产绑定 + 身份配置” 模式引发广泛关注。本文结合政策要点与投资逻辑,解析新政的机遇与挑战。
在全球移民投资领域,马来西亚第二家园计划(MM2H)自 2024 年新政实施以来,以其独特的 “资产绑定 + 身份配置” 模式引发广泛关注。
近日,马来西亚政府公布了第二家园计划(MM2H)的最新数据:自2024年下半年新政开放以来,已有5,972名申请人成功获批。其中,来自中国大陆的申请者占比高达57%,达3,414人,稳居首位。
马来西亚何以成为众多中产家庭的重要选项之一?
一家三代,同获身份
马来西亚第二家园是亚洲少数支持“一人申请,三代同行”的长期居留项目。主申请人可携带配偶、子女以及双方父母共同办理,真正实现一家人整整齐齐在马来西亚生活,彻底解决父母团聚难题。教育跳板,双轨升学
马来西亚提供优质且成本更低的英联邦教育体系,子女可就读国际学校。持有 MM2H 身份是进入吉隆坡国际学校、EPSOM 公学等顶尖院校的必要条件,普通留学生名额稀缺。子女就读马来西亚国际学校(学费仅为国内 1/3),可满足华侨生联考 “海外居住满 2 年” 要求,助力低分入读国内 985/211 高校;或者凭IB或A-Level成绩申请欧美名校,实现国内外升学“双轨并行”。稳健身份,资金安全
MM2H无需投资或捐款,仅需存入一定金额的定期存款(最低约3.2万美元)至马来西亚银行个人账户。资金始终归属申请人,安全可控。借此即可获得10年可续签居留身份,实现“身份+资产”双重保障。-
银发经济:低成本养老与医疗红利
吉隆坡生活成本约为北京 1/2,物价水平友好;亚洲领先的医疗体系(如鹰阁医院)提供高性价比服务,住院费用仅为美国 1/5,适合 50 岁以上群体低成本养老。
-
资产配置:税务优化与增长红利
柔佛等金融特区企业所得税 0-5%,家族办公室享 10 年免税政策,适配跨境财富管理;定存利率 4% 左右叠加马币汇率稳定性,为保守型投资者提供多元化选择。
新政核心调整:门槛提升与筛选机制强化
01. 强制购房政策:资产配置 VS 成本压力
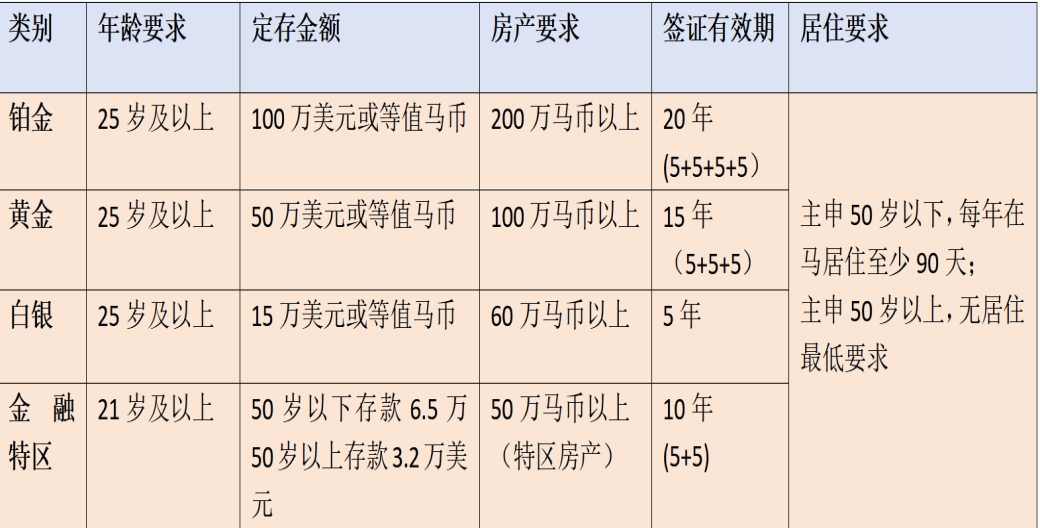
新政按类别设定最低房产门槛:
· 铂金级需 200 万令吉(约 300 万人民币)以上房产,
· 黄金级 100 万令吉(约 150 万人民币)以上,
· 白银级 60 万令吉(约 90 万人民币)以上,
· 金融特区 50 万令吉(约 75 万人民币)以上(限柔佛森林城市)。
投资价值:马来西亚房产无全球征税、多为永久产权且无遗产税,适合长期资产配置;东南亚经济增长预期下,房产增值潜力显著,尤其适合计划长期定居者。
02. 定存门槛与流动性设计
新政定存要求较旧政策显著提高:
· 铂金级 100 万美元,
· 黄金级 50 万美元,
· 白银级 15 万美元,
· 金融特区 6.5 万美元(50 岁以上 最低存3.2 万美元)。
资金灵活性:获批后可解冻 50% 存款用于购房、教育、医疗等用途,且马来西亚定期存款利率 3.5%-4.5%,高于国内主流水平,兼具资金保值与使用弹性。
03. 居住要求:90 天规则的实操解读
新政要求主申请人或家属每年累计居住 90 天(可分批次、非连续),50 岁以上免居住要求。政策旨在筛选 “真实居留需求者”,对候鸟式养老、子女教育等长期规划者影响有限,且为身份续签提供明确指引。
决策建议:适配人群与风险提示
适合申请人群
· 高净值家庭:寻求东南亚资产布局,兼顾身份与税务优化;
· 教育规划者:为子女预留华侨生联考资格,需提前 3-5 年布局国际学校;
· 退休养老群体:50 岁以上,追求低成本高品质养老生活。
风险规避要点
· 政策时效性:关注 2025 年可能新增的投资领域限制(如房产类型);
· 流动性管理:确保定存资金与购房预算不影响主资产配置;
· 合规审查:通过持牌移民机构完成房产尽职调查与文件认证。
行动指引:专业服务助力价值最大化
如需深入了解马来西亚第二家园计划,欢迎联系绅移移民东南亚移民专家团队,预约专属咨询,精准匹配资产配置与身份规划需求,规避政策风险,锁定东南亚增长红利。

本文TAG:马来西亚移民本文地址:https://m.sywzz.com/new/18307.html